2027年马耳他税务居民新规:GRP申请截止日期
马耳他15%税务居民制度将于2027年1月1日调整。本文比较现行GRP与3.5万欧元最低税额和70万欧元房产门槛的新制度。
马耳他不会在2027年1月1日终止15%的税务居民模式,但申请成本将明显提高。
这一区别很重要。新的个人税务计划保留了符合条件的境外收入汇入马耳他时适用的15%税率,同时提高年度最低税额,并重新设定房产要求。对于正在考虑现行全球居留计划,也就是GRP的第三国公民而言,现在有一个不能忽视的截止日期。
这个期限并非营销说法。马耳他的《2026年个人税务计划规则》将于2027年1月1日生效。规则同时规定,在2026年12月31日前收到的申请,可按现行框架延续至2031年12月31日。
对于已经开始整理材料的家庭,五年内的成本差额可能超过10万欧元。
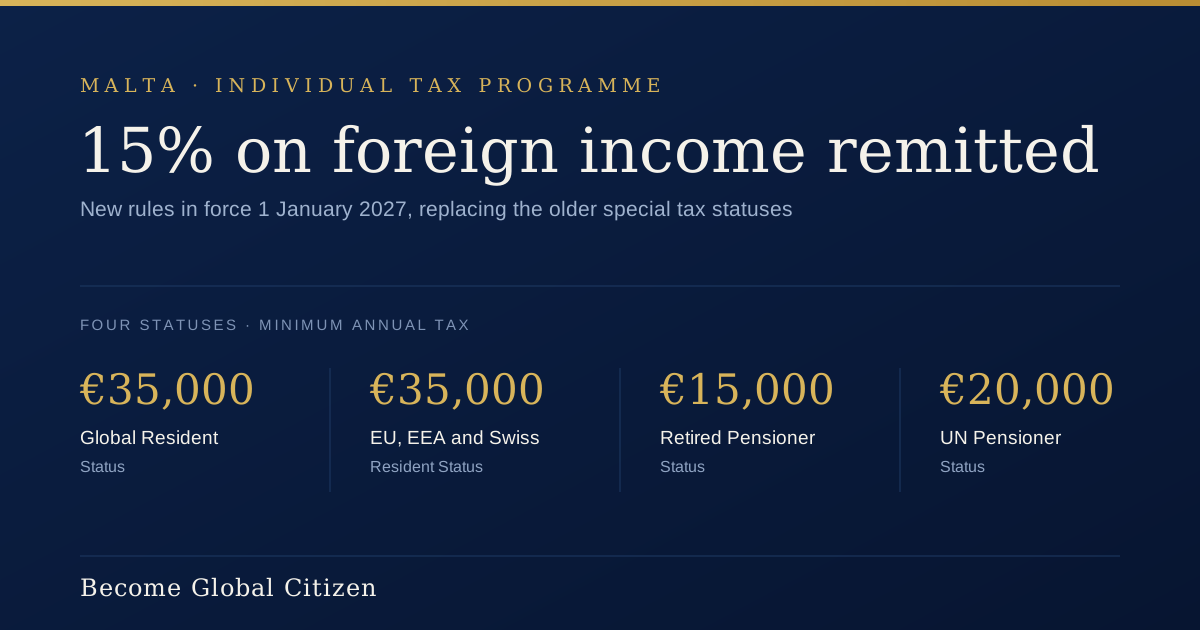
马耳他2027年税务居民新规概览
| 要求 | 现行全球居留计划 | 2027年起的个人税务计划 |
|---|---|---|
| 汇入马耳他的合格境外收入税率 | 15% | 15% |
| 年度最低税额 | 15,000欧元 | 全球居民身份35,000欧元 |
| 最低购房金额 | 马耳他大部分地区275,000欧元;南部或戈佐岛220,000欧元 | 马耳他或戈佐岛700,000欧元 |
| 最低年租金 | 马耳他大部分地区9,600欧元;南部或戈佐岛8,750欧元 | 马耳他或戈佐岛14,000欧元 |
| 身份期限 | 现行GRP规则 | 五年,可按五年周期续期 |
| 新申请费 | 取决于现行路径和房产位置 | 8,500欧元 |
现行金额载于马耳他官方的全球居留计划指南。新门槛则直接来自2026年第195号法律公告。
变化最大的是购房门槛。按现行规则可能合格的275,000欧元房产,在新计划下会比门槛低425,000欧元。戈佐岛和符合条件的南部地区,门槛则从220,000欧元升至700,000欧元。
租赁门槛的差距小得多。因此,对于尚未确定在岛上哪里生活的申请人,先租房通常更合理。按我们的实际工作经验,与其让客户在第一个月仓促作出700,000欧元的购房决定,不如先用一年了解马耳他。
15%税率究竟如何运作
15%适用于受益人及特定家庭成员在马耳他收到的境外来源收入。如果同一笔收入已在其他国家缴税,可能可以申请双重征税抵免。
这并不意味着所有收入的税率上限都是15%。不符合特别待遇的收入通常按35%另行计税。仅仅因为纳税人持有特别身份,马耳他来源收入不会转变为低税率的境外收入。
35,000欧元是最低税额。若合格汇款按15%计算后低于该金额,仍须缴纳最低税额;若结果高于35,000欧元,则按较高金额缴纳。一个家庭若汇入120,000欧元合格境外收入,按15%计算只有18,000欧元,因此最终适用35,000欧元的最低税额。
马耳他的汇款征税制度也区分收入与资本利得。税务机关的税务居民指南说明,居住和住所身份会影响整体结果。境外资本利得即使汇入马耳他,通常也不在当地征税范围内;境外收入则可能在汇入时产生税款。资金移动前必须正确判断其性质。在银行附言里把投资出售款写成“资本”,不会改变它的税务性质。
留在马耳他境外的收入如何处理
在马耳他居住但未以马耳他为住所的人,通常就马耳他来源收入以及汇入当地的境外收入纳税。按汇款征税原则,留在境外的外国收入可能不纳入马耳他税收。
这并不代表该收入在全球范围内免税。另一个国家仍可能征税。迁移税务居民身份也可能触发离境税或申报义务,受控外国公司规则还要另行审查。银行转账同样需要完整的资金来源记录。我们的合法开设境外银行账户指南解释了为什么账户所在地与税务处理是两个不同问题。
即使只有少量境外收入汇入马耳他,特别计划的年度最低税额仍须缴纳。因此,应比较的是全年总成本,而不是只看15%的宣传数字。
2026年12月31日截止日期
过渡条款写得很清楚。2026年12月31日前已获批的特别税务身份,以及在该日期前收到的申请,可延续至2031年12月31日。
这里有两点需要留意。
第一,法律要求申请已经被收到。仅仅建立客户档案并不够,预订房产或向顾问索取文件清单也不算提交。申请必须通过获授权并已登记的代理人送达主管机关。
第二,2031年是终止日期,不是永久保留旧条件。在2026年末提出申请的人,应同时测算两个阶段:可能适用现行规则的年份,以及2032年后的情况。
法律没有规定固定审批时间。对于准备充分的申请,四至五个月可以作为工作估计,但并非法律承诺。一个资金来源问题就可能改变时间表,缺失的民事文件也一样。拖到12月才提交,会把小的文件问题变成截止日期问题。
新个人税务计划适用于哪些人
2027年的框架把四类身份纳入同一套规则:
| 身份 | 年度最低税额 |
|---|---|
| 全球居民身份 | 35,000欧元 |
| 欧盟、欧洲经济区或瑞士居民身份 | 35,000欧元 |
| 退休人士身份 | 15,000欧元 |
| 联合国退休人士身份 | 免税养老金待遇以外的相关境外收入最低税额为20,000欧元 |
全球居民身份面向符合条件的第三国公民。申请人不得是马耳他、欧盟、欧洲经济区或瑞士公民,也不得持有马耳他长期居民身份。欧盟、欧洲经济区和瑞士公民适用另一类别。退休人士路径另有收入条件。
新规则中的受养人定义比许多简短介绍更窄。符合范围的包括配偶或稳定伴侣、未成年子女、25岁以下且经济未独立的子女,以及因严重疾病或残障无法维持生活的成年子女。父母、祖父母和兄弟姐妹不属于通常可附带的受养人。
申请人还必须把合格房产作为主要住所持续持有或租用,并保持符合欧盟范围要求的医疗保险。稳定的经济来源和获授权代理人的持续代表也不可缺少。一个日历年内在其他单一司法辖区停留超过183天,可能导致身份失效。
税务身份不是护照
GRP和新的个人税务计划授予的是特别税务身份。它们不是公民身份计划,税务批准本身也不会签发护照。
第三国公民需要把居留许可与税务申请同步处理。希望获得永久居留权而不只是税务身份的家庭,通常会另行研究马耳他永久居留计划。有效的马耳他居留文件可支持在申根区按每180天最多90天的适用规则进行短期旅行,但这种便利来自移民身份,并非源于缴纳15%的税。
这两类身份很容易被混为一谈。一个家庭可能有完善的马耳他税务方案,却没有完整的移民申请,反过来也可能发生。应先确定计划在马耳他停留的天数和年度收入来源,再明确哪些家庭成员需要居留权。我们的欧洲投资居留概览可用于初步比较。适合高净值家庭的欧洲国家一文则把马耳他与其他选择放在一起比较,因为对一些家庭而言,银行服务或日常生活比最低税率更重要。
是否应该在2027年前申请
对于合适的人,答案是肯定的。现行15,000欧元的年度最低税额和较低房产门槛,可能让2031年前的整体成本大幅下降。对已经确定迁居计划且能清晰证明境外收入的人,这项优势最明显。同时应把2031年视为第二个决策节点。
如果马耳他居留仍只是模糊设想,就不宜为了截止日期仓促申请。该身份要求维持主要住所并每年申报。如果家庭不准备围绕这些条件安排生活,身份本身并没有实际意义,而且最低税额每年都要支付。
Become Global Citizen可以在截止日期前协调居留策略和房产安排,并对接获授权代理人。我们会先制作收入来源图并核对停留天数。通常第一次沟通就能看出GRP窗口是否真的有价值,还是只在纸面上好看。
如果您正在认真考虑马耳他,请在承诺购买房产或转移投资收益前联系Become Global Citizen。第一步是确认适用身份,并判断完整申请能否在2026年12月31日前切实送达。
本文于2026年10月12日复核,仅供一般参考,不构成税务或法律意见。马耳他的税务结果取决于申请人的税务居民身份、住所、收入来源和汇款情况,并以当时有效的规则为准。