تغییرات اقامت مالیاتی مالت در ۲۰۲۷: مهلت GRP
نظام اقامت مالیاتی ۱۵ درصدی مالت از ۱ ژانویه ۲۰۲۷ تغییر میکند. شرایط فعلی GRP را با حداقل مالیات ۳۵٬۰۰۰ یورویی و شرط ملک ۷۰۰٬۰۰۰ یورویی مقایسه کردهایم.
مالت مدل اقامت مالیاتی ۱۵ درصدی خود را در ۱ ژانویه ۲۰۲۷ متوقف نمیکند. آنچه تغییر میکند هزینه ورود است که به شکل محسوسی بالا میرود.
این تفاوت مهم است. برنامه مالیاتی فردی جدید نرخ آشنای درآمد خارجی واجد شرایط را که به مالت منتقل میشود حفظ میکند، اما حداقل مالیات سالانه را بالا میبرد و شرط ملک را از نو مینویسد. اکنون برای شهروند یک کشور ثالث که برنامه فعلی اقامت جهانی یا GRP را بررسی میکند، مهلتی جدی وجود دارد.
این تاریخ ساخته تبلیغات نیست. قواعد برنامه مالیاتی فردی ۲۰۲۶ از ۱ ژانویه ۲۰۲۷ اجرا میشود. همین مقررات میگوید درخواستهایی که تا ۳۱ دسامبر ۲۰۲۶ دریافت شوند، میتوانند تا ۳۱ دسامبر ۲۰۳۱ زیر چارچوب فعلی ادامه پیدا کنند.
برای خانوادهای که از حالا پرونده را آماده میکند، اختلاف هزینه در پنج سال میتواند از صد هزار یورو بیشتر شود.
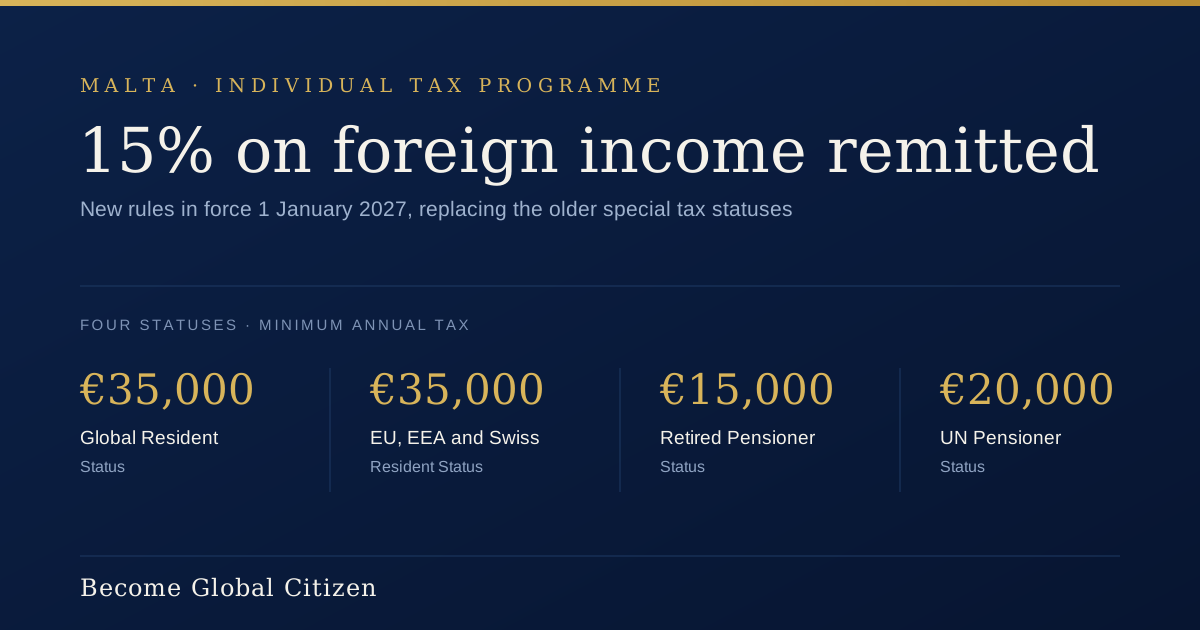
تغییرات اقامت مالیاتی مالت در ۲۰۲۷
| شرط | برنامه فعلی اقامت جهانی | برنامه مالیاتی فردی از ۲۰۲۷ |
|---|---|---|
| مالیات درآمد خارجی واجد شرایط منتقلشده به مالت | ۱۵٪ | ۱۵٪ |
| حداقل مالیات سالانه | ۱۵٬۰۰۰ یورو | ۳۵٬۰۰۰ یورو برای وضعیت مقیم جهانی |
| حداقل خرید ملک | ۲۷۵٬۰۰۰ یورو در بیشتر مناطق مالت؛ ۲۲۰٬۰۰۰ یورو در جنوب یا گوزو | ۷۰۰٬۰۰۰ یورو در مالت یا گوزو |
| حداقل اجاره سالانه | ۹٬۶۰۰ یورو در بیشتر مناطق مالت؛ ۸٬۷۵۰ یورو در جنوب یا گوزو | ۱۴٬۰۰۰ یورو در مالت یا گوزو |
| مدت وضعیت | قواعد فعلی GRP | پنج سال با امکان تمدید در دورههای پنج ساله |
| هزینه درخواست جدید | بسته به مسیر فعلی و محل ملک | ۸٬۵۰۰ یورو |
مبالغ فعلی در راهنمای رسمی برنامه اقامت جهانی آمده است. ارقام جدید مستقیماً از اعلامیه قانونی ۱۹۵ سال ۲۰۲۶ گرفته شدهاند.
بزرگترین تغییر مربوط به خرید است. ملکی به ارزش ۲۷۵٬۰۰۰ یورو که امروز میتواند شرط را برآورده کند، در برنامه جدید ۴۲۵٬۰۰۰ یورو از حد نصاب کمتر خواهد بود. در گوزو و مناطق واجد شرایط جنوب نیز حداقل از ۲۲۰٬۰۰۰ به ۷۰۰٬۰۰۰ یورو میرسد.
اختلاف اجاره بسیار کمتر است. به همین دلیل، اجاره برای بسیاری از متقاضیانی که هنوز نمیدانند در کجای جزیره زندگی کنند، شروع منطقیتری خواهد بود. در دفتر ما ترجیح میدهیم مشتری یک سال مالت را تجربه کند، نه اینکه در ماه اول برای خرید ۷۰۰٬۰۰۰ یورویی تحت فشار قرار بگیرد.
نرخ ۱۵ درصد در عمل چگونه کار میکند
نرخ ۱۵ درصد بر درآمد خارجی اعمال میشود که ذینفع و اعضای مشخص خانواده در مالت دریافت میکنند. اگر همان درآمد در کشور دیگری مالیات داده باشد، امکان استفاده از اعتبار مالیات مضاعف وجود دارد.
این نرخ برای همه درآمدها سقف ۱۵ درصدی ایجاد نمیکند. درآمدی که مشمول رفتار ویژه نیست، معمولاً جداگانه با نرخ ۳۵ درصد مالیات میخورد. درآمد با منبع مالت صرفاً به دلیل داشتن وضعیت ویژه به درآمد خارجی کممالیات تبدیل نمیشود.
۳۵٬۰۰۰ یورو کف مالیات است. اگر ۱۵ درصد حوالههای واجد شرایط رقم کمتری بسازد، همان حداقل باید پرداخت شود. اگر محاسبه از ۳۵٬۰۰۰ یورو بیشتر باشد، رقم بالاتر ملاک است. خانوادهای که ۱۲۰٬۰۰۰ یورو درآمد خارجی واجد شرایط منتقل کند، با نرخ برنامه به ۱۸٬۰۰۰ یورو میرسد؛ بنابراین کف ۳۵٬۰۰۰ یورویی اعمال میشود.
نظام مبتنی بر حواله در مالت میان درآمد و سود سرمایه تفاوت میگذارد. راهنمای اداره مالیات توضیح میدهد که اقامت و اقامتگاه حقوقی نتیجه کلی را تعیین میکنند. سود سرمایه خارجی معمولاً حتی پس از ورود به مالت نیز از مالیات مالت بیرون میماند، در حالی که درآمد خارجی ممکن است هنگام انتقال مشمول مالیات شود. پیش از جابهجایی پول باید منبع به درستی طبقهبندی شود. نوشتن «سرمایه» در شرح بانکی، ماهیت مالیاتی فروش یک سرمایهگذاری را عوض نمیکند.
درآمدی که خارج از مالت میماند چه میشود
فردی که مقیم مالت است اما اقامتگاه حقوقی او آنجا نیست، معمولاً بر درآمد با منبع مالت و درآمد خارجی منتقلشده به کشور مالیات میپردازد. درآمد خارجی که بیرون از مالت نگه داشته شود، ممکن است بر اساس روش حواله از مالیات مالت خارج بماند.
این موضوع درآمد را در همه جا معاف از مالیات نمیکند. کشور دیگری ممکن است آن را مشمول مالیات بداند. تغییر اقامت نیز گاهی مالیات خروج یا تکلیف گزارشدهی تازه ایجاد میکند؛ قواعد شرکت خارجی کنترلشده باید جداگانه بررسی شوند. انتقال بانکی همچنان به سابقه روشن منبع پول نیاز دارد. راهنمای ما درباره افتتاح قانونی حساب بانکی خارجی توضیح میدهد چرا محل حساب با رفتار مالیاتی آن دو موضوع جداست.
در برنامه ویژه، حتی اگر درآمد خارجی اندکی به مالت منتقل شود، حداقل مالیات سالانه همچنان پرداخت میشود. مقایسه درست باید بر هزینه کامل سالانه تکیه کند، نه فقط نرخ اعلامشده.
مهلت ۳۱ دسامبر ۲۰۲۶
حکم انتقالی روشن است. وضعیتهای مالیاتی ویژهای که تا ۳۱ دسامبر ۲۰۲۶ اعطا شدهاند و درخواستهایی که تا همان تاریخ دریافت شوند، تا ۳۱ دسامبر ۲۰۳۱ ادامه دارند.
دو نکته نیاز به توجه دارد.
نخست اینکه قانون بر دریافت درخواست تأکید دارد. باز کردن پرونده مشتری کافی نیست. رزرو ملک یا گرفتن فهرست مدارک نیز درخواست محسوب نمیشود. پرونده باید از طریق نماینده مجاز و ثبتشده به مرجع صالح برسد.
دوم اینکه ۲۰۳۱ تاریخ پایان است و حمایت دائمی نیست. کسی که در اواخر ۲۰۲۶ درخواست میدهد باید هر دو دوره را محاسبه کند: سالهای احتمالی زیر قواعد فعلی و وضعیت از ۲۰۳۲ به بعد.
مدت رسیدگی در قانون ثابت نشده است. چهار یا پنج ماه میتواند برآورد کاری معقولی برای پرونده مرتب باشد، اما وعده قانونی نیست. یک پرسش درباره منبع وجوه میتواند برنامه را تغییر دهد؛ مدرک ثبت احوال ناقص نیز همین اثر را دارد. صبر تا دسامبر هر نقص کوچک را به مشکل مهلت تبدیل میکند.
برنامه مالیاتی فردی جدید چه کسانی را پوشش میدهد
چارچوب ۲۰۲۷ چهار گروه را زیر یک مجموعه قواعد میآورد:
| وضعیت | حداقل مالیات سالانه |
|---|---|
| مقیم جهانی | ۳۵٬۰۰۰ یورو |
| مقیم اتحادیه اروپا، منطقه اقتصادی اروپا یا سوئیس | ۳۵٬۰۰۰ یورو |
| بازنشسته | ۱۵٬۰۰۰ یورو |
| بازنشسته سازمان ملل | ۲۰٬۰۰۰ یورو برای درآمد خارجی مرتبط خارج از معافیت حقوق بازنشستگی |
وضعیت مقیم جهانی برای شهروندان واجد شرایط کشورهای ثالث است که شهروند مالت، اتحادیه اروپا، منطقه اقتصادی اروپا یا سوئیس نیستند و اقامت بلندمدت مالت ندارند. شهروندان اتحادیه اروپا، منطقه اقتصادی اروپا و سوئیس گروه جداگانهای دارند. مسیرهای بازنشستگی نیز شرایط درآمدی خاص خود را دارند.
تعریف جدید فرد تحت تکفل از آنچه در بسیاری از خلاصهها دیده میشود محدودتر است. همسر یا شریک پایدار، فرزندان خردسال، فرزندان زیر ۲۵ سال که استقلال مالی ندارند و فرزندان بزرگسالی که به علت بیماری جدی یا ناتوانی قادر به تأمین خود نیستند، میتوانند پوشش داده شوند. پدر و مادر، پدربزرگ و مادربزرگ یا خواهر و برادر در فهرست عادی وابستگان نیستند.
متقاضی باید ملک واجد شرایط را به عنوان محل اقامت اصلی حفظ کند. بیمه درمانی مناسب در سراسر اتحادیه اروپا، منابع مالی پایدار و نمایندگی پیوسته توسط شخص مجاز نیز لازم است. ماندن بیش از ۱۸۳ روز در یک کشور دیگر طی سال تقویمی ممکن است وضعیت را به خطر بیندازد.
وضعیت مالیاتی گذرنامه نیست
GRP و برنامه مالیاتی فردی جدید وضعیت ویژه مالیاتی میدهند. اینها برنامه شهروندی نیستند و تصمیم مالیاتی به تنهایی گذرنامه صادر نمیکند.
برای شهروند کشور ثالث، مجوز اقامت باید همزمان با پرونده مالیاتی پیگیری شود. خانوادههایی که به جای وضعیت مالیاتی به دنبال حقوق دائمی هستند، معمولاً برنامه اقامت دائم مالت را بررسی میکنند. مدرک اقامت معتبر مالت میتواند سفر کوتاه در منطقه شنگن را بر اساس قاعده ۹۰ روز در هر ۱۸۰ روز ممکن کند، اما این امکان از وضعیت مهاجرتی میآید، نه از پرداخت مالیات ۱۵ درصدی.
تفکیک این دو آسان نیست. ممکن است خانوادهای برنامه مالیاتی درست و پرونده مهاجرتی ناقص داشته باشد یا برعکس. ابتدا تعداد روزهای مورد نظر در مالت و منبع درآمد سالانه را مشخص کنید. سپس روشن کنید کدام اعضای خانواده به حق اقامت نیاز دارند. مرور گزینههای اقامت اروپا نقطه مقایسه خوبی است. مقاله بهترین کشورهای اروپایی برای خانوادههای ثروتمند نیز مالت را با گزینههایی مقایسه میکند که در آنها خدمات بانکی یا زندگی روزمره شاید از پایینترین نرخ مالیات مهمتر باشد.
آیا درخواست پیش از ۲۰۲۷ منطقی است
برای پرونده مناسب، بله. حداقل سالانه فعلی ۱۵٬۰۰۰ یورو و آستانه پایینتر ملک میتواند هزینه را تا ۲۰۳۱ به شکل محسوسی کم کند. مزیت برای کسی قویتر است که واقعاً قصد جابهجایی دارد و میتواند درآمد خارجی را شفاف مستند کند. ۲۰۳۱ نیز باید تاریخ تصمیمگیری دوم در نظر گرفته شود.
اگر اقامت در مالت فقط احتمالی مبهم باشد، عجله کمتر معنا دارد. وضعیتی که به خانه اصلی و اظهارنامه سالانه وابسته است، برای خانوادهای که زندگی خود را با این شروط هماهنگ نمیکند فایدهای ندارد. پرداخت حداقل نیز هر سال ادامه پیدا میکند.
Become Global Citizen میتواند پیش از مهلت، راهبرد اقامت و ترتیب کار با ملک را همراه با معرفی نماینده مجاز هماهنگ کند. ما با نقشه منبع درآمد و شمارش روزها شروع میکنیم. همین بررسی اغلب در تماس اول نشان میدهد پنجره GRP ارزش واقعی دارد یا فقط روی کاغذ جذاب است.
اگر مالت را جدی بررسی میکنید، پیش از تعهد به خرید ملک یا انتقال درآمد سرمایهگذاری با Become Global Citizen تماس بگیرید. نخست باید وضعیت مناسب مشخص شود و ببینیم آیا دریافت پرونده کامل تا ۳۱ دسامبر ۲۰۲۶ واقعبینانه است.
این مطلب در ۱۲ اکتبر ۲۰۲۶ بازبینی شده است. اطلاعات آن عمومی است و مشاوره مالیاتی یا حقوقی به شمار نمیرود. نتیجه در مالت به اقامت، اقامتگاه حقوقی، منبع درآمد و حوالههای متقاضی و نیز قواعد جاری بستگی دارد.