Residência fiscal em Malta em 2027: prazo do GRP
O regime maltês de 15% muda em 1º de janeiro de 2027. Compare as condições atuais do GRP com o novo imposto mínimo de €35.000 e o requisito imobiliário de €700.000.
Malta não vai encerrar seu modelo de residência fiscal com alíquota de 15% em 1º de janeiro de 2027. O que muda é o custo de entrada, que sobe de forma considerável.
Essa diferença importa. O novo Programa Tributário Individual mantém a alíquota conhecida para a renda estrangeira elegível remetida a Malta, mas aumenta o imposto mínimo anual e reformula o requisito imobiliário. Para um nacional de país terceiro que avalia o atual Programa de Residência Global, o GRP, há agora um prazo que merece atenção.
Não se trata de uma data comercial. As Regras do Programa Tributário Individual de 2026 entram em vigor em 1º de janeiro de 2027. A norma também estabelece que pedidos recebidos até 31 de dezembro de 2026 podem permanecer no regime atual até 31 de dezembro de 2031.
Para uma família que já organiza o processo, a diferença acumulada em cinco anos pode ultrapassar seis dígitos.
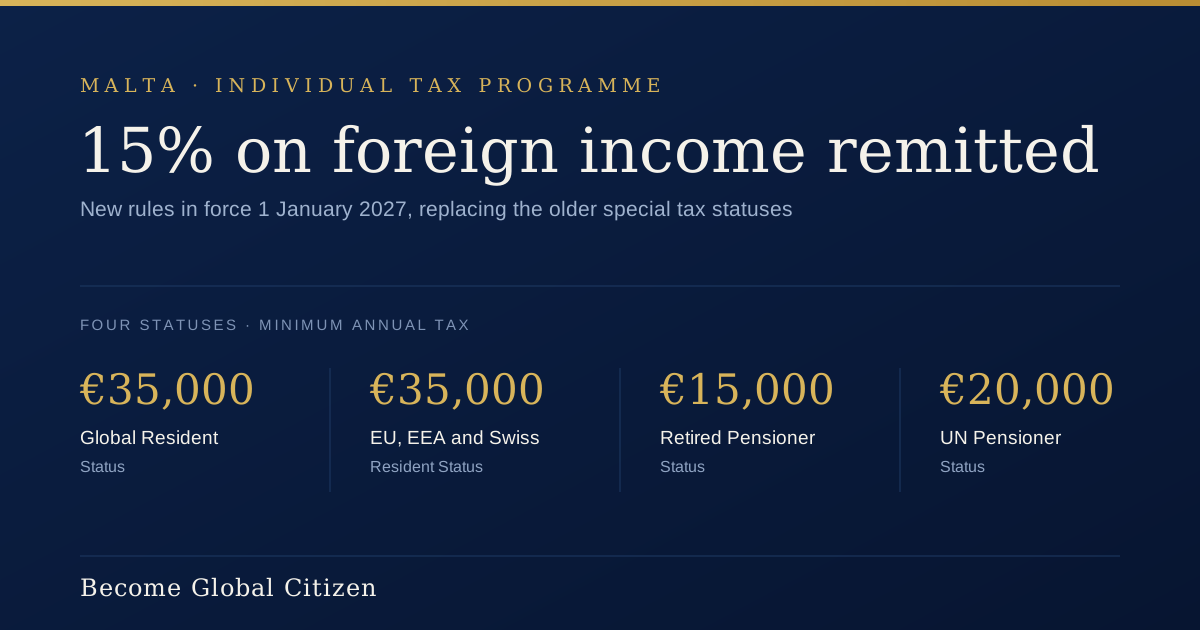
As mudanças fiscais de Malta para 2027
| Requisito | Programa de Residência Global atual | Programa Tributário Individual a partir de 2027 |
|---|---|---|
| Imposto sobre renda estrangeira elegível remetida a Malta | 15% | 15% |
| Imposto mínimo anual | €15.000 | €35.000 para o Status de Residente Global |
| Compra mínima de imóvel | €275.000 na maior parte de Malta; €220.000 no sul ou em Gozo | €700.000 em Malta ou Gozo |
| Aluguel anual mínimo | €9.600 na maior parte de Malta; €8.750 no sul ou em Gozo | €14.000 em Malta ou Gozo |
| Prazo do status | Regras atuais do GRP | Cinco anos, renováveis por períodos de cinco anos |
| Taxa de nova solicitação | Varia conforme a rota atual e a localização do imóvel | €8.500 |
Os valores atuais constam no guia oficial do Programa de Residência Global. Os novos montantes vêm diretamente do Aviso Legal 195 de 2026.
A maior mudança está na compra. Um imóvel de €275.000 que hoje pode cumprir o requisito ficaria €425.000 abaixo do novo limite. Em Gozo e nas áreas qualificadas do sul, o mínimo sobe de €220.000 para €700.000.
A diferença no aluguel é muito menor. Por isso, alugar será o primeiro passo mais sensato para muitos candidatos que ainda não sabem onde desejam morar na ilha. Em nosso escritório, preferimos que o cliente experimente Malta por um ano antes de forçar uma compra de €700.000 logo no primeiro mês.
Como a alíquota de 15% funciona na prática
Os 15% incidem sobre a renda de fonte estrangeira recebida em Malta pelo beneficiário e por familiares específicos. Pode haver crédito por dupla tributação quando essa mesma renda já tiver sido tributada no exterior.
Não é um teto de 15% sobre todos os rendimentos. A renda fora do tratamento especial costuma ser tributada separadamente a 35%. Uma renda de fonte maltesa não se torna renda estrangeira de baixa tributação só porque seu titular tem status especial.
Os €35.000 são um piso. Se 15% das remessas elegíveis resultar em um valor menor, o mínimo continua devido. Se o cálculo ultrapassar €35.000, vale a quantia mais alta. Uma família que remeta €120.000 de renda estrangeira elegível chegaria a €18.000 pela alíquota do programa, portanto o piso de €35.000 controlaria a conta.
O regime de remessas maltês também distingue renda de ganho de capital. A orientação da autoridade tributária explica que residência e domicílio definem o resultado mais amplo. Ganhos de capital estrangeiros geralmente ficam fora do imposto maltês mesmo quando trazidos ao país, enquanto a renda estrangeira pode ser tributada no momento da remessa. A classificação da fonte exige análise antes de movimentar o dinheiro. Escrever “capital” na descrição bancária de uma venda de investimentos não muda sua natureza fiscal.
O que acontece com a renda mantida fora de Malta
Uma pessoa residente, mas não domiciliada em Malta, costuma pagar imposto sobre a renda de fonte maltesa e sobre a renda estrangeira remetida ao país. A renda estrangeira mantida no exterior pode ficar fora da tributação maltesa pelo regime de remessas.
Isso não torna o valor livre de impostos. Outro país pode tributá-lo. Uma mudança de residência também pode gerar imposto de saída ou novas obrigações declaratórias; regras de empresas estrangeiras controladas precisam de análise própria. Transferências bancárias ainda exigem uma origem de recursos coerente. Nosso guia para abrir legalmente uma conta bancária internacional explica por que o local da conta e o tratamento tributário são questões distintas.
No programa especial, o imposto mínimo anual é devido mesmo quando pouca renda estrangeira é levada a Malta. A comparação correta é o custo anual total, não apenas a alíquota anunciada.
O prazo de 31 de dezembro de 2026
A regra de transição é clara. Status fiscais especiais concedidos até 31 de dezembro de 2026 e pedidos recebidos até essa data continuam até 31 de dezembro de 2031.
Dois detalhes merecem cuidado.
Primeiro, a lei exige que o pedido tenha sido recebido. Abrir um processo de cliente não basta. Reservar um imóvel ou pedir uma lista de documentos também não. A solicitação deve chegar à autoridade competente por meio de um mandatário autorizado e registrado.
Segundo, 2031 é uma data final, não uma proteção permanente. Quem solicitar no fim de 2026 precisa projetar os dois períodos: os anos potencialmente cobertos pelas regras atuais e a posição a partir de 2032.
O prazo de análise não está fixado na legislação. Quatro ou cinco meses podem ser uma estimativa razoável para um processo bem preparado, mas não são promessa legal. Uma dúvida sobre a origem dos recursos pode alterar o cronograma; um registro civil ausente também. Esperar até dezembro transforma qualquer pendência documental em problema de prazo.
Quem o novo Programa Tributário Individual abrange
O regime de 2027 reúne quatro categorias:
| Status | Imposto mínimo anual |
|---|---|
| Residente Global | €35.000 |
| Residente da UE, EEE ou Suíça | €35.000 |
| Aposentado | €15.000 |
| Aposentado das Nações Unidas | €20.000 sobre a renda estrangeira relevante fora do tratamento isento da pensão |
O Status de Residente Global destina-se a nacionais elegíveis de países terceiros que não sejam cidadãos malteses, da UE, do EEE ou da Suíça e que não tenham residência de longa duração em Malta. Cidadãos da UE, do EEE e da Suíça têm uma categoria própria. As rotas de aposentadoria possuem condições específicas de renda.
A nova definição de dependente é mais restrita do que muitos resumos sugerem. Ela inclui cônjuge ou parceiro estável, filhos menores, filhos com menos de 25 anos financeiramente dependentes e adultos incapazes de se sustentar por doença grave ou deficiência. Pais, avós e irmãos não aparecem como dependentes comuns.
O requerente também deve manter um imóvel elegível como residência principal. Precisa de seguro de saúde adequado em toda a UE, recursos estáveis e representação contínua por mandatário autorizado. Permanecer mais de 183 dias em outra jurisdição durante um ano civil pode colocar o status em risco.
Status fiscal não é passaporte
O GRP e o novo Programa Tributário Individual concedem status fiscal especial. Eles não são programas de cidadania, e uma decisão tributária não emite passaporte por si só.
Para um nacional de país terceiro, a autorização de residência deve ser tratada junto com o processo fiscal. Famílias que procuram direitos permanentes em vez de um status tributário costumam avaliar o Programa de Residência Permanente de Malta. Um documento de residência maltês válido pode permitir visitas curtas no Espaço Schengen sob a regra aplicável de 90 dias a cada 180, mas essa mobilidade vem do status migratório, não do pagamento de imposto a 15%.
É fácil perder de vista essa separação. Uma família pode ter um bom plano fiscal maltês e um processo migratório incompleto, ou o contrário. Primeiro, defina os dias pretendidos em Malta e a origem da renda anual. Depois, identifique os familiares que precisam de direitos de residência. Nossa visão geral das residências europeias serve como comparação inicial. O artigo sobre os melhores países europeus para famílias com patrimônio compara Malta com opções em que serviços bancários ou vida cotidiana podem pesar mais que a menor alíquota.
Vale a pena solicitar antes de 2027
Para o perfil certo, sim. O mínimo anual atual de €15.000 e os limites imobiliários mais baixos podem reduzir bastante o custo até 2031. A vantagem é maior para quem já pretende se mudar e consegue documentar a renda estrangeira com clareza. Também é preciso tratar 2031 como uma segunda data de decisão.
Faz menos sentido correr quando a residência em Malta é apenas uma possibilidade vaga. Um status que depende de moradia principal e declarações anuais não ajuda se a família não vai organizar a vida em torno dessas condições. O pagamento mínimo também continua todos os anos.
A Become Global Citizen pode coordenar a estratégia de residência e a sequência imobiliária antes do prazo, incluindo a apresentação ao mandatário autorizado. Começamos com um mapa da origem da renda e a contagem de dias. Essa revisão costuma mostrar já na primeira conversa se a janela do GRP tem valor real ou só parece atraente no papel.
Se Malta estiver em consideração ativa, fale com a Become Global Citizen antes de assumir um compromisso imobiliário ou transferir rendimentos de investimentos. O primeiro passo é determinar qual status se aplica e se uma solicitação completa pode ser recebida de forma realista até 31 de dezembro de 2026.
Revisado em 12 de outubro de 2026. Este artigo oferece informações gerais e não constitui orientação tributária ou jurídica. O resultado em Malta depende da residência, do domicílio, da fonte da renda e das remessas de cada requerente, além das regras em vigor.