تغييرات الإقامة الضريبية في مالطا لعام 2027: مهلة GRP
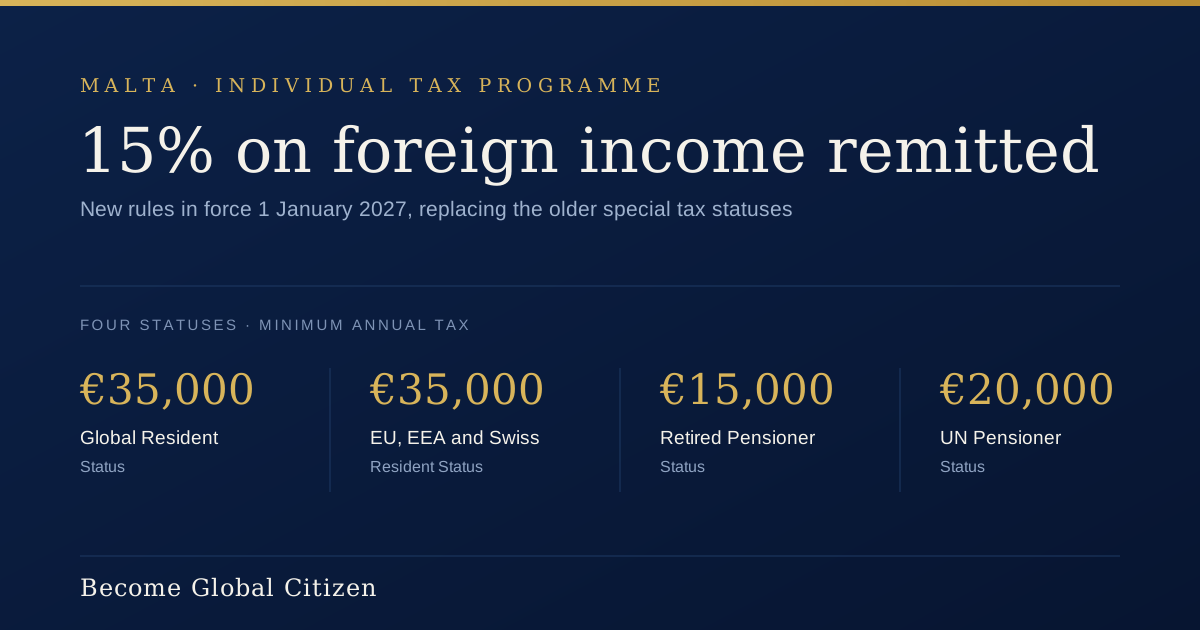
يتغير نظام الإقامة الضريبية المالطي بنسبة 15% في 1 يناير 2027. نقارن شروط GRP الحالية بالحد الأدنى الجديد للضريبة البالغ 35,000 يورو وشرط العقار البالغ 700,000 يورو.
لن تنهي مالطا نموذج الإقامة الضريبية بنسبة 15% في 1 يناير 2027. لكنها سترفع تكلفة الدخول إليه بصورة واضحة.
هذا الفرق مهم. يحتفظ برنامج الضرائب الفردي الجديد بالنسبة المعروفة للدخل الأجنبي المؤهل المحوّل إلى مالطا، لكنه يرفع الحد الأدنى السنوي للضريبة ويعيد صياغة شرط العقار. وبالنسبة إلى مواطن من دولة ثالثة يدرس برنامج الإقامة العالمي الحالي، المعروف اختصاراً باسم GRP، أصبحت هناك مهلة فعلية تستحق الانتباه.
هذه ليست مهلة تسويقية. تدخل قواعد برنامج الضرائب الفردي لعام 2026 حيز التنفيذ في 1 يناير 2027. وتنص القواعد أيضاً على أن الطلبات المستلمة حتى 31 ديسمبر 2026 يمكن أن تستمر وفق الإطار الحالي حتى 31 ديسمبر 2031.
بالنسبة إلى عائلة بدأت بالفعل في تجهيز ملفها، قد يتجاوز الفرق المتراكم خلال خمس سنوات مئة ألف يورو.
تغييرات الإقامة الضريبية في مالطا لعام 2027
| الشرط | برنامج الإقامة العالمي الحالي | برنامج الضرائب الفردي من 2027 |
|---|---|---|
| ضريبة الدخل الأجنبي المؤهل المحوّل إلى مالطا | 15% | 15% |
| الحد الأدنى السنوي للضريبة | 15,000 يورو | 35,000 يورو لحالة المقيم العالمي |
| الحد الأدنى لشراء العقار | 275,000 يورو في معظم مالطا؛ 220,000 يورو في الجنوب أو غوزو | 700,000 يورو في مالطا أو غوزو |
| الحد الأدنى للإيجار السنوي | 9,600 يورو في معظم مالطا؛ 8,750 يورو في الجنوب أو غوزو | 14,000 يورو في مالطا أو غوزو |
| مدة الحالة | قواعد GRP الحالية | خمس سنوات قابلة للتجديد لفترات من خمس سنوات |
| رسم الطلب الجديد | يعتمد على المسار الحالي وموقع العقار | 8,500 يورو |
ترد الأرقام الحالية في الدليل الرسمي لبرنامج الإقامة العالمي. أما القيم الجديدة فتأتي مباشرة من الإشعار القانوني رقم 195 لسنة 2026.
أكبر تغيير يقع في حد الشراء. العقار الذي تبلغ قيمته 275,000 يورو وقد يفي بالشرط اليوم سيقل بمقدار 425,000 يورو عن الحد الجديد. وفي غوزو والمناطق المؤهلة جنوباً، يرتفع الحد من 220,000 إلى 700,000 يورو.
الفارق في الإيجار أصغر بكثير. لذلك سيكون الاستئجار بداية منطقية لكثير من المتقدمين الذين لم يقرروا بعد أين يريدون العيش في الجزيرة. في مكتبنا، نفضل أن يختبر العميل الحياة في مالطا لمدة عام بدلاً من دفعه إلى قرار شراء بقيمة 700,000 يورو في الشهر الأول.
كيف تعمل نسبة 15% فعلياً
تطبق نسبة 15% على الدخل ذي المصدر الأجنبي الذي يستلمه المستفيد وبعض أفراد أسرته في مالطا. وقد يتاح إعفاء من الازدواج الضريبي إذا كان الدخل نفسه قد خضع للضريبة في الخارج.
ليست هذه سقفاً بنسبة 15% لكل دخل. فالدخل الذي لا يدخل ضمن المعاملة الخاصة يخضع عادة لضريبة منفصلة بنسبة 35%. ولا يتحول الدخل المالطي إلى دخل أجنبي منخفض الضريبة لمجرد أن صاحبه يحمل حالة ضريبية خاصة.
مبلغ 35,000 يورو هو الحد الأدنى. إذا أعطى احتساب 15% على التحويلات المؤهلة رقماً أقل، يبقى الحد الأدنى مستحقاً. وإذا تجاوز الحساب 35,000 يورو، يطبق الرقم الأعلى. عائلة تحوّل 120,000 يورو من الدخل الأجنبي المؤهل ستصل إلى 18,000 يورو وفق النسبة، ولذلك تتحكم ضريبة الحد الأدنى البالغة 35,000 يورو في النتيجة.
يميز أساس التحويل في مالطا أيضاً بين الدخل والمكاسب الرأسمالية. يوضح دليل سلطة الضرائب أن الإقامة والموطن يحددان النتيجة الأوسع. لا تخضع المكاسب الرأسمالية الأجنبية للضريبة المالطية عادة حتى عند تحويلها إلى البلاد، بينما قد يصبح الدخل الأجنبي خاضعاً للضريبة عند تحويله. يجب تصنيف المصدر بصورة صحيحة قبل نقل الأموال. كتابة كلمة «رأس مال» في وصف التحويل البنكي لا تغيّر الطبيعة الضريبية لبيع استثمار.
ماذا يحدث للدخل المتروك خارج مالطا
الشخص المقيم في مالطا من دون أن يكون موطنه فيها يخضع عادة للضريبة على الدخل المالطي وعلى الدخل الأجنبي المحوّل إلى مالطا. ويمكن أن يبقى الدخل الأجنبي المحتفظ به في الخارج خارج نطاق الضريبة المالطية بموجب أساس التحويل.
هذا لا يجعله معفى من الضريبة في كل مكان. قد تفرض دولة أخرى ضريبتها. وقد يؤدي تغيير الإقامة إلى ضريبة خروج أو التزامات إفصاح جديدة؛ كما تحتاج قواعد الشركات الأجنبية الخاضعة للسيطرة إلى مراجعة مستقلة. التحويلات المصرفية تحتاج أيضاً إلى مسار واضح لمصدر الأموال. يشرح دليلنا عن فتح حساب مصرفي دولي بصورة قانونية لماذا يختلف مكان الحساب عن معاملته الضريبية.
يبقى الحد الأدنى السنوي للضريبة مستحقاً في البرنامج الخاص حتى عند تحويل قدر قليل من الدخل الأجنبي إلى مالطا. لذا يجب مقارنة التكلفة السنوية الكاملة، لا النسبة المعلنة وحدها.
مهلة 31 ديسمبر 2026
الحكم الانتقالي واضح. تستمر الحالات الضريبية الخاصة الممنوحة حتى 31 ديسمبر 2026، والطلبات المستلمة حتى ذلك التاريخ، إلى 31 ديسمبر 2031.
هناك نقطتان تحتاجان إلى عناية.
أولاً، يشترط القانون استلام الطلب. فتح ملف للعميل لا يكفي. ولا يكفي حجز عقار أو طلب قائمة مستندات. يجب أن يصل الطلب إلى الجهة المختصة من خلال وكيل معتمد ومسجل.
ثانياً، يمثل عام 2031 تاريخ انتهاء وليس حماية دائمة. على من يقدم في أواخر 2026 احتساب المرحلتين: السنوات التي قد تغطيها القواعد الحالية والوضع ابتداء من 2032.
لا تحدد التشريعات مدة ثابتة للمعالجة. قد تكون أربعة أو خمسة أشهر تقديراً عملياً لملف منظم، لكنها ليست وعداً قانونياً. سؤال واحد حول مصدر الأموال قد يغيّر الجدول؛ وكذلك وثيقة مدنية ناقصة. الانتظار حتى ديسمبر يحوّل أي نقص بسيط إلى مشكلة في الموعد.
من يشمله برنامج الضرائب الفردي الجديد
يجمع إطار 2027 أربع فئات تحت مجموعة واحدة من القواعد:
| الحالة | الحد الأدنى السنوي للضريبة |
|---|---|
| المقيم العالمي | 35,000 يورو |
| مقيم الاتحاد الأوروبي أو المنطقة الاقتصادية الأوروبية أو سويسرا | 35,000 يورو |
| المتقاعد | 15,000 يورو |
| متقاعد الأمم المتحدة | 20,000 يورو على الدخل الأجنبي ذي الصلة خارج المعاملة المعفاة للمعاش |
حالة المقيم العالمي مخصصة لمواطني الدول الثالثة المؤهلين الذين ليسوا مواطنين من مالطا أو الاتحاد الأوروبي أو المنطقة الاقتصادية الأوروبية أو سويسرا، ولا يحملون إقامة طويلة الأجل في مالطا. ولمواطني الاتحاد الأوروبي والمنطقة الاقتصادية الأوروبية وسويسرا فئة منفصلة. كما تحمل مسارات المتقاعدين شروط دخل خاصة بها.
تعريف المعال في القواعد الجديدة أضيق مما توحي به ملخصات كثيرة. يشمل الزوج أو الشريك المستقر، والأطفال القاصرين، والأبناء دون 25 عاماً غير المستقلين مالياً، والأبناء البالغين غير القادرين على إعالة أنفسهم بسبب مرض خطير أو إعاقة. ولا يدرج الوالدين أو الأجداد أو الإخوة ضمن المعالين العاديين.
يجب على المتقدم أيضاً الاحتفاظ بعقار مؤهل بصفته محل إقامته الرئيسي. ويحتاج إلى تأمين صحي مناسب يغطي الاتحاد الأوروبي، وموارد مستقرة، وتمثيل مستمر من وكيل معتمد. البقاء أكثر من 183 يوماً في دولة أخرى خلال سنة تقويمية قد يعرّض الحالة للخطر.
الحالة الضريبية ليست جواز سفر
يمنح GRP وبرنامج الضرائب الفردي الجديد حالة ضريبية خاصة. وهما ليسا برنامجي جنسية، كما أن القرار الضريبي وحده لا يصدر جواز سفر.
بالنسبة إلى مواطن دولة ثالثة، يجب إدارة تصريح الإقامة بالتوازي مع الملف الضريبي. العائلات التي تريد حقوقاً دائمة بدلاً من حالة ضريبية تنظر غالباً في برنامج الإقامة الدائمة في مالطا. ويمكن لوثيقة إقامة مالطية سارية أن تتيح زيارات قصيرة في منطقة شنغن وفق قاعدة 90 يوماً خلال كل 180 يوماً، لكن هذه القدرة تأتي من وضع الهجرة لا من دفع ضريبة بنسبة 15%.
من السهل الخلط بين المسارين. قد تملك الأسرة خطة ضريبية مالطية سليمة وملف هجرة غير مكتمل، أو العكس. ابدأ بعدد الأيام المقصودة في مالطا ومصدر الدخل السنوي. ثم حدد أفراد الأسرة الذين يحتاجون إلى حقوق إقامة. تقدم نظرتنا العامة على الإقامة الأوروبية مقارنة أولية. كما تقارن مقالتنا عن أفضل الدول الأوروبية للعائلات ذات الثروات مالطا بخيارات قد تكون فيها الخدمات المصرفية أو الحياة اليومية أهم من أدنى نسبة ضريبية.
هل يفيد التقديم قبل 2027
نعم، للملف المناسب. يمكن للحد الأدنى الحالي البالغ 15,000 يورو ولشروط العقار الأقل أن يخفضا التكلفة بصورة كبيرة حتى 2031. وتكون الفائدة أقوى لمن يعتزم الانتقال فعلاً ويستطيع توثيق دخله الأجنبي بوضوح. ويجب أيضاً التعامل مع 2031 باعتباره موعداً ثانياً لاتخاذ القرار.
لا يفيد التسرع إذا كانت الإقامة في مالطا مجرد احتمال غير محدد. فالحالة التي تعتمد على منزل رئيسي وإقرارات سنوية لا تخدم عائلة لن تنظم حياتها وفق تلك الشروط. كما يستمر دفع الحد الأدنى كل عام.
يمكن لـ Become Global Citizen تنسيق استراتيجية الإقامة وتسلسل العقار قبل الموعد، بما في ذلك الربط مع الوكيل المعتمد. نبدأ بخريطة لمصادر الدخل ومراجعة لعدد الأيام. وغالباً ما تكشف المكالمة الأولى ما إذا كانت فرصة GRP ذات قيمة حقيقية أم تبدو جيدة على الورق فقط.
إذا كانت مالطا قيد الدراسة الجدية، تواصل مع Become Global Citizen قبل الالتزام بعقار أو تحويل عوائد استثمارية. تتمثل الخطوة الأولى في تحديد الحالة المناسبة ومعرفة ما إذا كان من الواقعي استلام طلب كامل قبل 31 ديسمبر 2026.
تمت مراجعة المقالة في 12 أكتوبر 2026. تقدم هذه المادة معلومات عامة ولا تعد استشارة ضريبية أو قانونية. تعتمد النتيجة في مالطا على إقامة مقدم الطلب وموطنه ومصدر دخله وتحويلاته، إضافة إلى القواعد السارية.