Cambios en la residencia fiscal de Malta en 2027: plazo del GRP
El régimen maltés del 15% cambia el 1 de enero de 2027. Comparamos las condiciones actuales del GRP con el nuevo mínimo de 35.000 euros y el requisito inmobiliario de 700.000 euros.
Malta no va a eliminar su modelo de residencia fiscal al 15% el 1 de enero de 2027. Lo que hará será encarecer de forma considerable el acceso.
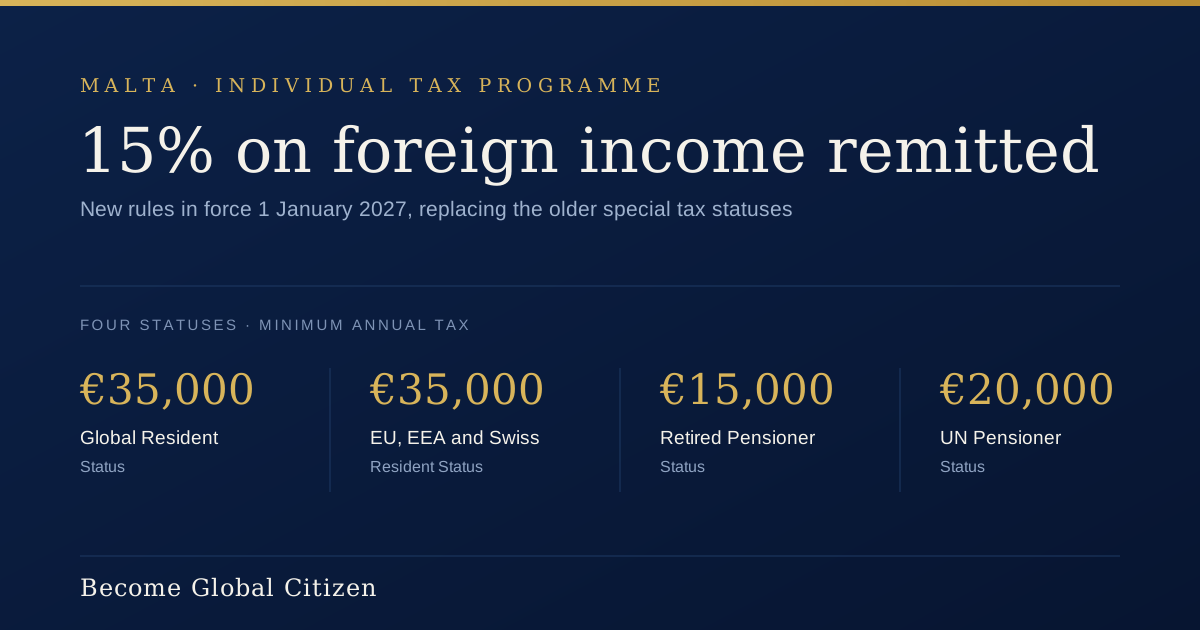
La diferencia importa. El nuevo Programa Fiscal Individual conserva el tipo conocido para la renta extranjera admisible que se remita a Malta, pero eleva el impuesto mínimo anual y redefine el requisito inmobiliario. Para un nacional de un tercer país que esté considerando el actual Programa de Residencia Global, conocido como GRP, ya existe un plazo que debe tomarse en serio.
No es una fecha inventada con fines comerciales. Las Reglas del Programa Fiscal Individual de 2026 entran en vigor el 1 de enero de 2027. La norma también dispone que las solicitudes recibidas hasta el 31 de diciembre de 2026 pueden seguir bajo el régimen vigente hasta el 31 de diciembre de 2031.
Para una familia que ya prepara el expediente, la diferencia acumulada en cinco años puede superar ampliamente los cien mil euros.
Los cambios fiscales de Malta para 2027
| Requisito | Programa de Residencia Global actual | Programa Fiscal Individual desde 2027 |
|---|---|---|
| Impuesto sobre renta extranjera admisible remitida a Malta | 15% | 15% |
| Impuesto mínimo anual | 15.000 euros | 35.000 euros para el Estatus de Residente Global |
| Compra mínima de vivienda | 275.000 euros en la mayor parte de Malta; 220.000 en el sur o en Gozo | 700.000 euros en Malta o Gozo |
| Alquiler anual mínimo | 9.600 euros en la mayor parte de Malta; 8.750 en el sur o en Gozo | 14.000 euros en Malta o Gozo |
| Duración del estatus | Reglas actuales del GRP | Cinco años, renovables por periodos de cinco años |
| Tasa de nueva solicitud | Depende de la vía actual y de la ubicación del inmueble | 8.500 euros |
Las cifras vigentes figuran en la guía oficial del Programa de Residencia Global. Los nuevos importes proceden directamente del Aviso Legal 195 de 2026.
El salto más fuerte está en la compra. Una vivienda de 275.000 euros que hoy puede cumplir el requisito quedaría 425.000 euros por debajo del nuevo umbral. En Gozo y en las zonas admitidas del sur, el mínimo pasa de 220.000 a 700.000 euros.
La diferencia en el alquiler es bastante menor. Por eso, arrendar será un primer paso sensato para muchos solicitantes que todavía no saben dónde quieren vivir en la isla. En nuestra oficina preferimos que un cliente pruebe Malta durante un año antes de forzar una compra de 700.000 euros en su primer mes.
Cómo funciona de verdad el tipo del 15%
El 15% se aplica a la renta de fuente extranjera que el beneficiario y determinados familiares reciben en Malta. Puede haber alivio por doble imposición cuando esa misma renta ya ha tributado fuera.
No es un límite del 15% para todos los ingresos. La renta que no entra en el tratamiento especial suele tributar por separado al 35%. Una renta de fuente maltesa no se convierte en renta extranjera de baja tributación porque su titular tenga estatus especial.
Los 35.000 euros son un mínimo. Si el 15% de las remesas admisibles produce una cuota inferior, se paga igualmente ese mínimo. Si el cálculo supera los 35.000 euros, corresponde la cifra mayor. Una familia que remita 120.000 euros de renta extranjera admisible obtendría una cuota de 18.000 euros al aplicar el tipo, por lo que prevalecería el mínimo de 35.000.
El criterio de remesas maltés también distingue entre renta y ganancias de capital. La guía de la administración tributaria explica que la residencia y el domicilio determinan el resultado general. Las ganancias de capital extranjeras suelen quedar fuera del impuesto maltés incluso si se llevan al país, mientras que la renta extranjera puede tributar al remitirse. Hay que clasificar bien la fuente antes de mover el dinero. Llamar “capital” a una venta de inversiones en el concepto bancario no cambia su naturaleza fiscal.
Qué ocurre con la renta que queda fuera de Malta
Una persona residente pero no domiciliada en Malta suele tributar por la renta de fuente maltesa y por la renta extranjera remitida al país. La renta extranjera que se mantiene fuera puede quedar fuera del impuesto maltés bajo el criterio de remesas.
Eso no significa que esté libre de impuestos. Otro país puede gravarla. Un cambio de residencia también puede activar un impuesto de salida o nuevas obligaciones informativas; las normas sobre sociedades extranjeras controladas se revisan por separado. Las transferencias bancarias necesitan un origen de fondos coherente. Nuestra guía para abrir legalmente una cuenta bancaria internacional explica por qué la ubicación de la cuenta y su tratamiento fiscal son asuntos distintos.
En el programa especial se paga el mínimo anual aunque se remita poca renta extranjera a Malta. La comparación correcta es el coste anual total, no solo el tipo anunciado.
El plazo del 31 de diciembre de 2026
La disposición transitoria es clara. Los estatus fiscales especiales concedidos hasta el 31 de diciembre de 2026, junto con las solicitudes recibidas hasta esa fecha, continúan hasta el 31 de diciembre de 2031.
Hay dos matices importantes.
Primero, la ley exige que la solicitud haya sido recibida. Abrir un expediente no basta. Tampoco basta reservar una propiedad o pedir una lista de documentos. La solicitud debe llegar a la autoridad competente mediante un mandatario autorizado y registrado.
Segundo, 2031 es una fecha final, no una protección permanente. Quien presente la solicitud a finales de 2026 debe calcular ambos periodos: los años potencialmente cubiertos por las reglas actuales y la situación desde 2032.
La legislación no fija un tiempo de tramitación. Cuatro o cinco meses pueden ser una estimación razonable para un expediente limpio, pero no son una promesa legal. Una consulta sobre el origen de fondos puede alterar el calendario; un certificado civil pendiente también. Esperar a diciembre convierte cualquier incidencia documental en un problema de plazo.
A quién cubre el nuevo Programa Fiscal Individual
El marco de 2027 reúne cuatro categorías:
| Estatus | Impuesto mínimo anual |
|---|---|
| Residente Global | 35.000 euros |
| Residente de la UE, EEE o Suiza | 35.000 euros |
| Pensionista | 15.000 euros |
| Pensionista de Naciones Unidas | 20.000 euros sobre la renta extranjera pertinente fuera del tratamiento exento de la pensión |
El Estatus de Residente Global está dirigido a nacionales admisibles de terceros países que no sean ciudadanos malteses, de la UE, del EEE o de Suiza y que no tengan residencia de larga duración en Malta. Los nacionales de la UE, del EEE y de Suiza cuentan con una categoría distinta. Las vías para pensionistas tienen condiciones de ingresos propias.
La nueva definición de dependiente es más estrecha de lo que sugieren muchos resúmenes. Incluye al cónyuge o pareja estable, hijos menores, hijos menores de 25 años que dependan económicamente y adultos que no puedan mantenerse por enfermedad grave o discapacidad. No incluye a padres, abuelos o hermanos como dependientes ordinarios.
El solicitante también debe mantener una vivienda admisible como residencia principal. Necesita seguro médico con cobertura adecuada en toda la UE, recursos estables y representación continua de un mandatario autorizado. Permanecer más de 183 días en otra jurisdicción durante un año natural puede poner en riesgo el estatus.
El estatus fiscal no es un pasaporte
El GRP y el nuevo Programa Fiscal Individual conceden un estatus fiscal especial. No son programas de ciudadanía y una decisión fiscal no expide por sí sola un pasaporte.
Para un nacional de un tercer país, el permiso de residencia debe tramitarse junto con el expediente fiscal. Las familias que buscan derechos permanentes en vez de un estatus tributario suelen estudiar el Programa de Residencia Permanente de Malta. Un documento de residencia maltés válido puede permitir visitas breves en el espacio Schengen bajo la regla aplicable de 90 días por cada 180, pero esa movilidad procede del estatus migratorio y no del pago de impuestos al 15%.
Es fácil pasar por alto esta separación. Una familia puede tener un buen plan fiscal maltés y un expediente migratorio incompleto, o al revés. Primero conviene definir los días previstos en Malta y el origen de la renta anual. Después se identifican los familiares que necesitan derechos de residencia. Nuestra comparativa de residencias europeas sirve como punto de partida. El análisis de los mejores países europeos para familias con patrimonio compara Malta con destinos donde la banca o la vida diaria pueden pesar más que el tipo mínimo.
¿Conviene solicitar antes de 2027?
Para el perfil adecuado, sí. El mínimo anual actual de 15.000 euros y los umbrales inmobiliarios más bajos pueden abaratar mucho el expediente hasta 2031. La ventaja es más clara para quien ya pretende mudarse y puede documentar bien la renta extranjera. También debe aceptar 2031 como una segunda fecha de decisión.
No tiene tanto sentido apresurarse si la residencia en Malta es solo una posibilidad imprecisa. Un estatus que depende de mantener una vivienda principal y presentar declaraciones anuales no resulta útil cuando la familia no organizará su vida en torno a esas condiciones. El pago mínimo, además, continúa cada año.
Become Global Citizen puede coordinar antes del plazo la estrategia de residencia y la secuencia inmobiliaria, incluida la presentación con un mandatario autorizado. Empezamos con un mapa del origen de los ingresos y un recuento de días. Esa revisión suele revelar en la primera llamada si la ventana del GRP aporta valor real o solo parece atractiva sobre el papel.
Si Malta está entre sus opciones activas, contacte con Become Global Citizen antes de comprometerse con una propiedad o trasladar ingresos de inversiones. La primera tarea consiste en determinar el estatus aplicable y si una solicitud completa puede recibirse de forma realista antes del 31 de diciembre de 2026.
Revisado el 12 de octubre de 2026. Este artículo ofrece información general y no constituye asesoramiento fiscal o jurídico. El resultado en Malta depende de la residencia, el domicilio, la fuente de la renta y las remesas de cada solicitante, además de las normas vigentes.